
美国公司≠美国IOR:第14411号行政令正在重塑进口主体认定
在中国跨境电商企业的美国业务架构中,美国公司往往承担着多重角色: 平台运营、资金收款、库存持有,甚至被直接安排为Importer of Record(IOR,进口商记录)来完成美国进口申报。 长期以来,跨境市场上存在一种普遍的认知惯性——只要在美国依法注册了企业,取得EIN(雇主识别号码),并申请了
在中国跨境电商企业的美国业务架构中,美国公司往往承担着多重角色:
站点运营、资金收款、库存持有,甚至被直接安排为Importer of Record(IOR,进口商记录)来完成美国进口申报。
长期以来,跨境市场上存在一种普遍的认知惯性——只要在美国依法注册了公司,取得EIN(雇主识别号码),并申请了进口商编号,就拥有了美国IOR的资格。
然而,随着2026年6月3日美国签署的第14411号《加强海关执法》行政令(Strengthening Customs Enforcement),这一传统认知正面临颠覆性的挑战,美国海关与边境保护局(CBP)的监管逻辑也正在发生根本性转变:
未来判断一家企业是否属于美国IOR,将不再停留在公司注册的形式层面,而是全面转向“实质审查”。 监管层将深度穿透企业的物理存在、经营基础以及承担进口责任的真实能力。
这意味着,“美国注册公司”与“美国IOR”之间,再也无法直接画上等号。
一、IOR资格将从“形式判断”转向“实质判断”
在传统业务操作中,企业通常遵循“先设立美国公司→申请EIN→开立账户→作为IOR报关”的标准化流程。
从公司法角度看,这确实是一家美国实体。
但第14411号行政令明确指出,CBP关注的不再是“公司在哪里注册”,而是“该公司是否真正具备美国进口主体的业务基础”。
行政令要求相关部门明确界定“located in the United States(位于美国)”的实质含义,并严厉打击通过壳公司、虚假交易或人为设计的组织结构来取得美国IOR身份的行为。
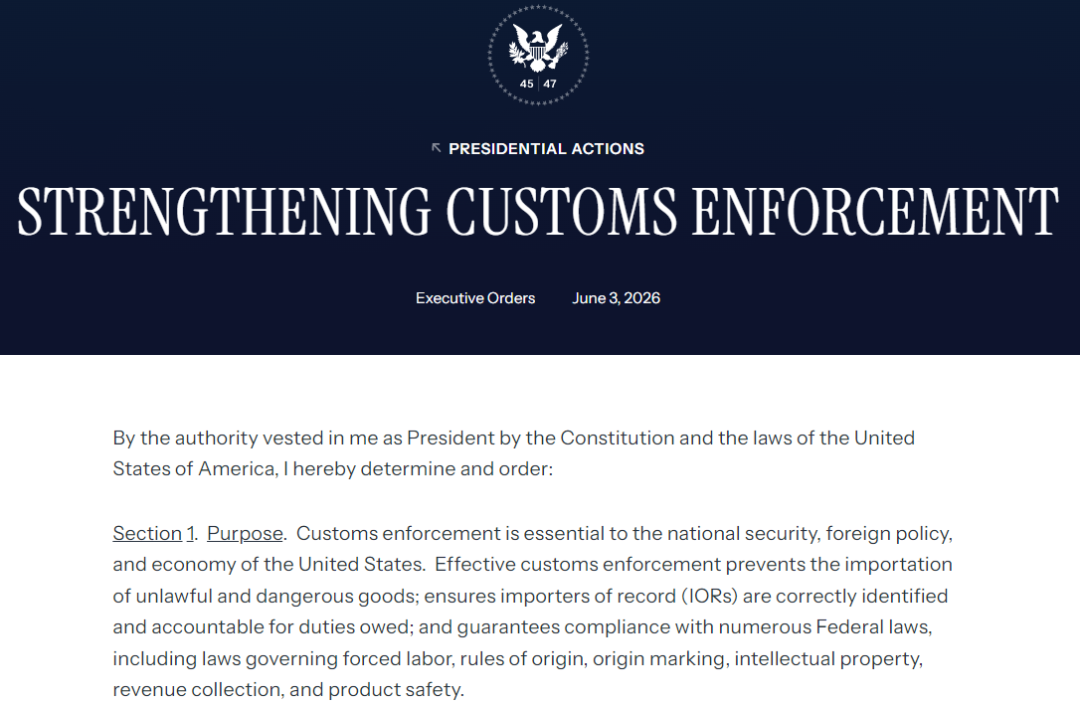
(图片来源:美国白宫)
未来的监管核心将聚焦于:
- 这家企业是否真正开展业务?
-
是否具备独立功能?
-
是否掌握核心交易数据?
-
以及,是否具备承担进口责任的真实能力? 这是本次行政令中最值得跨境卖家警惕的底层逻辑变化。
二、何为“真正位于美国”?三大硬性标尺
依据行政令的导向,判断一家实体是否“真正位于美国”,至少会涉及三个维度的实质性检验:
第一,主要营业地点——是否真正位于美国境内;
第二,实体经营场所——是否在美国拥有开展重要业务活动的真实物理场所;
第三,有形资产匹配——是否持有与整体经营规模相匹配的美国境内有形资产。
这些标准显然远远超出了单纯的“企业注册”要求。一家拥有州注册文件、EIN、注册代理地址和银行账户的美国企业,未必能证明其具备真实经营基础。
例如,注册代理地址仅用于接收法律文件,虚拟办公室仅满足形象展示需求,它们都不属于实际经营场所。同样,仅持有一个美国银行账户,也无法单独证明企业具备完整的进口职能。
行政令要识别的,是企业在真实业务链条中的作用,而非若干形式性的合规文件。
三、中国股东控制的美国公司还能做IOR吗?
这是广大跨境商户最关心的问题之一。
第14411号行政令在定义U.S. IOR时,对实际受益所有权和控制关系提出了较高要求。
但这并不意味着“只要股东来自中国,美国公司就必然丧失IOR资格”,行政令保留了对企业实际经营、资产和美国业务存在的综合判断空间——外国控制将成为重要审查因素,但最终认定仍取决于公司是否真正具有美国业务基础。
因此,企业切忌陷入两种极端误区:
盲目乐观:认为“只要有美国公司,就一定属于美国IOR”;
过度恐慌:认为“只要由外国股东控制,就一定只能作为外国IOR”。
更准确的应对策略是认识到外国控制会触发更严格的审查,因此,必须用无可辩驳的“美国业务基础”来夯实企业的IOR地位。
四、名义IOR:纯形式架构面临致命风险
在跨境实务中,存在大量只承担有限角色的美国公司:
不负责采购、不持有库存、不参与销售、不承担商业风险,产品、资金和经营决策全由境外关联方控制,这类安排被称为“名义IOR”,行政令明确剑指此类“形式与实质脱节”的架构。
如果一家美国公司仅提供名称、地址和进口商编号,却不掌握商品资料,也不承担进口后的实际责任,其IOR资格可能面临更严格的审查。
单纯依赖注册文件和进口商编号来证明身份的做法,在未来将寸步难行。
五、风险分级:你的美国公司属于哪一种?
判断美国公司能否作为IOR,不能采用简单的“有实质”或“无实质”二分法。跨境企业的美国架构大致可分为三种状态,风险各不相同:
第一种,实际运营型公司。
在美国承担采购、进口、仓库、销售等明确功能,拥有相应人员、场所和资产,这类公司业务基础相对完整,IOR资格最稳固。
第二种,有限功能型公司。
员工不多,但承担支付关税、持有库存、签署物流合同等真实职能,这类企业的资格需结合其进口规模、资产水平和实际功能具体判定。
第三种,纯形式型企业。
除注册文件外,几乎无独立经营内容、无匹配资产。在行政令的监管下,此类结构面临的不确定性最高,随时可能被剥夺进口资质。
六、报关行不是“护身符”,外国IOR限制收紧
部分卖家误以为,只要委托专业的海关经纪人就能解决主体资格问题,事实并非如此。
海关经纪人只能协助企业提交申报、处理文件和与CBO沟通,并不能把一个缺乏真实业务基础的公司“包装”成真正的美国IOR。
相反,第14411号行政令要求加强对海关经纪人的尽职调查和执法管理,若经纪人长期代理不合规客户、或未能及时向CBP提供所需资料,将面临处罚甚至吊销资质。
此外,行政令对外国IOR的限制进一步放大了主体选择的重要性:
外国IOR将被限制使用非正式报关,难以申请连续海关保证金(Continuous Bond),且在正式报关时可能需要满足CTPAT相关认证条件。
(图片来源:美国CBP)
因此,一家企业最终被认定为美国IOR还是外国IOR,可能直接影响其报关路径、保证金安排和进口成本。
七、合规分水岭已至,重塑架构刻不容缓
第14411号行政令正在推动美国进口主体认定从“形式审查”全面迈向“实质审查”。
对中国跨境电商商户而言,这并不意味着美国公司不再适合作为进口主体,而是宣告了“空壳公司做IOR”时代的彻底终结。
未来,真正需要关注的是:美国公司究竟是一个用于报关的形式性载体,还是业务链条中真实承担进口功能的经营主体?
不过,目前相关规则仍在制定过程中,具体实施标准、例外情形和过渡安排尚未完全明确。企业现阶段更应关注后续规则,而不是依据行政令文本自行作出过度判断。